Domain premium-spezialitaeten.de kaufen?
Wir ziehen mit dem Projekt
premium-spezialitaeten.de um.
Sind Sie am Kauf der Domain
premium-spezialitaeten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain premium-spezialitaeten.de kaufen?
Was sind typische Delikatessen, die zur Feinkost zählen?
Zu den typischen Delikatessen, die zur Feinkost zählen, gehören Trüffel, Kaviar und Foie Gras. Diese hochwertigen und exquisiten Lebensmittel gelten als Luxusprodukte und werden oft zu besonderen Anlässen genossen. Sie sind aufgrund ihres einzigartigen Geschmacks und ihrer aufwendigen Herstellung besonders begehrt. **
Was sind typische Delikatessen, die zur Feinkost zählen?
Zu den typischen Delikatessen, die zur Feinkost zählen, gehören Trüffel, Kaviar und Foie Gras. Diese hochwertigen und exquisiten Lebensmittel gelten als Luxusprodukte und werden oft zu besonderen Anlässen genossen. Sie sind aufgrund ihres besonderen Geschmacks und ihrer aufwendigen Herstellung sehr begehrt. **
Ähnliche Suchbegriffe für Körperschaftsteuergesetz
Top-Angebote
Produkte zum Begriff Körperschaftsteuergesetz:
-
Körperschaftsteuergesetz KommentarKörperschaftsteuergesetz Kommentar , Die Körperschaftsteuer gehört zu den deutschen Steuerarten, auf die europäisches Recht mit am stärksten durchschlägt. Zuletzt betroffen waren die Regelungen zur Zinsschranke (§ 4h EStG, § 8a KStG). Bis zum 31.12.2023 hatte der Gesetzgeber Zeit, die diesbezüglichen Vorgaben der ATAD-Richtlinie in deutsches Recht zu übertragen. Die Neuregelungen sind im Kreditzweitmarktförderungsgesetz enthalten, das am 1.1.2024 in Kraft getreten ist¿. Mit dem Wachstumschancengesetz, dass am 28.3.2024 in Kraft getreten ist, will der Gesetzgeber Körperschaften entlasten und Anreize zu Investitionen geben. Der Mössner/Seeger zählt seit 40 Jahre zu den Standard-Kommentaren zum Körperschaftsteuerrecht; als Mössner/Oellerich/Valta führt er diese Tradition nun in 6. Auflage als gebundener Kommentar mit unterjähriger Online-Aktualisierung fort und erläutert die Vorschriften des KStG verständlich und praxisgerecht. Zum einen besonders gestaltungsorientiert unterstützt Sie der Kommentar mit zahlreichen Praxishinweisen, Checklisten, Beispielen und Grafiken im Tagesgeschäft. Dank seiner wissenschaftlichen Tiefe trägt er zur Meinungs- und Lösungshilfe bei, was nicht zuletzt in der Zitierung durch Gerichte zum Ausdruck kommt.¿ Rechtsstand der Printauflage ist der 1.4.2024. Die Online-Version, die im Erwerb dieser Printausgabe enthalten ist, steht Ihnen bis zum Erscheinen der Folgeauflage mit ihren unterjährigen Online-Aktualisierungen und Zusatzinhalten zur Verfügung. Sie bleiben informiert, welche gravierenden Änderungen in Rechtsprechung und Verwaltungsmeinung es gibt und welche Gesetzesvorhaben anstehen. Die Änderungsdokumentation hilft Ihnen, die konkreten Aktualisierungen leicht nachzuverfolgen. Zudem ist die Online-Version mit zahlreichen weiterführenden Inhalten der NWB Datenbank verknüpft.¿ Inklusive Online-Version und "Frag den Kommentar!" KI Recherche. Mit "Frag den Kommentar!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: EU-steuerpolititscher Hintergrund. Erster Teil: Steuerpflicht. § 1 Unbeschränkte Steuerpflicht. § 1a Option zur Körperschaftsbesteuerung. § 2 Beschränkte Steuerpflicht. § 3 Abgrenzung der Steuerpflicht bei nichtrechtsfähigen Personenvereinigungen und Vermögensmassen sowie bei Realgemeinden. § 4 Betriebe gewerblicher Art von juristischen Personen des öffentlichen Rechts. § 5 Befreiungen. § 6 Einschränkung der Befreiung von Pensions-, Sterbe-, Kranken- und Unterstützungskassen. § 6a Einkommensermittlung bei voll steuerpflichtigen Unterstützungskassen. Zweiter Teil: Einkommen. Erstes Kapitel: Allgemeine Vorschriften. § 7 Grundlagen der Besteuerung. § 8 Ermittlung des Einkommens. § 8a Betriebsausgabenabzug für Zinsaufwendungen bei Körperschaften (Zinsschranke). § 8b Beteiligung an anderen Körperschaften und Personenvereinigungen. § 8c Verlustabzug bei Körperschaften. § 8d Fortführungsgebundener Verlustvortrag. § 9 Abziehbare Aufwendungen. § 10 Nichtabziehbare Aufwendungen. § 11 Auflösung und Abwicklung (Liquidation). § 12 Verlust oder Beschränkung der des Besteuerungsrechts der Bundesrepublik Deuschland. § 13 Beginn und Erlöschen der Steuerbefreiung. Zweiter Teil: Sondervorschriften für die Organschaft. Vorbemerkungen zu §§ 14 - 19 KStG. § 14 Aktiengesellschaft oder Kommanditgesellschaft auf Aktien als Organgesellschaft. § 15 Ermittlung des Einkommens bei Organschaft. § 16 Ausgleichszahlungen. § 17 Andere Kapitalgesellschaften als Organgesellschaft. § 18 (weggefallen). § 19 Steuerabzug bei Organträger. Drittes Kapitel: Sondervorschriften für Versicherungsunternehmen, Pensionsfonds und Bausparkassen. § 20 Schwankungsrückstellungen, Schadenrückstellungen. § 21 Beitragsrückerstattungen. § 21a Deckungsrückstellungen. § 21b (weggefallen). Viertes Kapitel: Sondervorschriften für Genossenschaften. § 22 Genossenschaftliche Rückvergütung. Dritter Teil: Tarif; Besteuerung bei ausländischen Einkunftsteilen. § 23 Steuersatz. § 24 Freibetrag für bestimmte Körperschaften. § 25 Freibetrag für Genossenschaften sowie Vereine, die Land- und Forstwirtschaft betreiben. § 26 Steuerermäßigung bei ausländischen Einkünften. Vierter Teil: Nicht in das Nennkapital geleistete Einlagen und Entstehung und Veranlagung. § 27 Nicht in das Nennkapital geleistete Einlagen. § 28 Umwandlung von Rücklagen in Nennkapital und Herabsetzung des Nennkapitals. § 29 Kapitalveränderungen bei Umwandlungen. § 30 Entstehung der Körperschaftsteuer. § 31 Steuererklärungspflicht, Veranlagung und Erhebung der Körperschaftsteuer. § 32 Sondervorschriften für den Steuerabzug. § 32a Erlass, Aufhebung oder Änderung von Steuerbescheiden bei verdeckter Gewinnausschüttung oder verdeckter Einlage. Fünfter Teil: Ermächtigungs- und Schlussvorschriften. § 33 Ermächtigungen. § 34 Schlussvorschriften. § 35 Sondervorschriften für Körperschaften, Personenbereinigungen oder Vermögensmassen in dem in Artikel 3 des Einigungsvertrages genannten Gebiet. Sechster Teil: Sondervorschriften für den Übergang vom Anrechnungsverfahren zum Halbeinkünfteverfahren. Vorbemerkungen zu §§ 36 - 40 KStG. § 36 Endbestände. § 37 Körperschaftsteuererhöhung. § 39 Einlagen der Anteilseigner und Sonderausweis. § 40 (weggefallen). , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Oellerich, Ingo~Valta, Matthias, Bearbeitung: Helm, Thorsten~Sternberg, Christian~Himmer, Klaus~Bischoff, Christian~Böhmer, Julian~Brocke, Klaus von~Müller, Thomas~Oellerich, Ingo~Geißer, Martin~Silberberg, Lilia, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage, Keyword: Europäischer Binnenmarkt; Körperschaftsteuerrecht; Organschaft; Umwandlung; Übergangsvorschriften; Verdeckte Gewinnausschüttung; Zinsschranke; KStG; Körperschaftsteuer; Praktikerkommentar; Praxiskommentar; KöMoG; Optionsmodell, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Seitenanzahl: xxv, Seitenanzahl: 2321, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 2400 Blätter, Länge: 242, Breite: 181, Höhe: 62, Gewicht: 2064, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077440001 V14550-978-3-482-643- B0000077440002 V14550-978-3-482-643-2,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Walker, Martin: DelikatessenDelikatessen , Der vierte Fall für Bruno, Chef de police , Direktstarter (DOL) > Motorstarter , Erscheinungsjahr: 201205, Produktform: Audio-CD, Titel der Reihe: Bruno, Chef de police#4#, Autoren: Walker, Martin, Vorleser: Steck, Johannes, Keyword: Bruno; Chef de police; Frankreich; Périgord, Fachschema: Englische Belletristik / Kriminalroman~Hörbuch / Kriminalroman, Fachkategorie: Kriminalromane und Mystery, Warengruppe: AUDIO/Belletristik/Kriminalromane, Fachkategorie: Thriller / Spannung, Sekunden: 582, Text Sprache: ger, Originalsprache: eng, UNSPSC: 85234920, Warenverzeichnis für die Außenhandelsstatistik: 85234920, Verlag: Diogenes Verlag AG, Verlag: Diogenes Verlag AG, Verlag: Diogenes, Länge: 134, Breite: 131, Höhe: 32, Gewicht: 242, Produktform: Audio-CD, Genre: Hörbücher, Genre: Hörbuch, Herkunftsland: DEUTSCHLAND (DE), Katalog: Gesamtkatalog, Katalog: LIB_MEDIEN, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Audio / Video, Unterkatalog: Hörbücher, Unterkatalog: Lagerartikel, WolkenId: 105642323,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann ich zu Hause Feinkost selbst zubereiten? Welche exotischen Delikatessen zählen zur Feinkost?
Zu Hause kannst du Feinkost selbst zubereiten, indem du hochwertige Zutaten verwendest, kreative Rezepte ausprobierst und auf die Präsentation achtest. Exotische Delikatessen, die zur Feinkost zählen, sind beispielsweise Trüffel, Kaviar, Safran, Kobe-Rindfleisch oder Foie Gras. Mit etwas Übung und Experimentierfreude kannst du auch zu Hause luxuriöse Feinkostgerichte zaubern. **
-
Welche besonderen Delikatessen und Spezialitäten gehören typischerweise zur Feinkost?
Zu den typischen Delikatessen und Spezialitäten der Feinkost gehören Trüffel, Kaviar, Foie Gras, hochwertige Käsesorten, eingelegte Oliven, luftgetrockneter Schinken und edle Weine. Diese Produkte zeichnen sich durch ihre hohe Qualität, ihren besonderen Geschmack und ihre aufwendige Herstellung aus. Feinkostläden bieten eine Auswahl an exklusiven und luxuriösen Lebensmitteln an, die oft als Delikatessen gelten. **
-
Was sind typische Delikatessen, die als Feinkost angesehen werden?
Trüffel, Kaviar und Foie Gras gelten als typische Delikatessen in der Feinkost. Diese hochwertigen und oft teuren Lebensmittel werden aufgrund ihres exquisiten Geschmacks und ihrer aufwendigen Herstellung geschätzt. Sie werden häufig als Luxusprodukte angesehen und in gehobenen Restaurants oder Feinkostläden angeboten. **
-
Welche internationalen Delikatessen sind besonders teuer und exklusiv?
Trüffel aus Italien und Frankreich gelten als eine der teuersten Delikatessen der Welt aufgrund ihres seltenen Vorkommens und aufwendigen Ernteprozesses. Beluga-Kaviar aus dem Kaspischen Meer ist ebenfalls sehr exklusiv und teuer aufgrund der aufwendigen Gewinnung und des hohen Preises pro Kilogramm. Kobe-Rindfleisch aus Japan ist aufgrund seiner außergewöhnlichen Qualität und des aufwendigen Aufzuchtprozesses eine der teuersten und exklusivsten Delikatessen der Welt. **

Was sind typische Delikatessen und Spezialitäten, die zur Feinkost zählen?
Zu den typischen Delikatessen und Spezialitäten, die zur Feinkost zählen, gehören Trüffel, Kaviar, Foie Gras, Serrano-Schinken, Olivenöl extra vergine, exotische Gewürze und handgemachte Schokolade. Diese hochwertigen und oft teuren Produkte werden aufgrund ihres einzigartigen Geschmacks und ihrer aufwendigen Herstellung als Luxuslebensmittel angesehen. Feinkostläden und Gourmet-Restaurants bieten eine Vielzahl dieser Spezialitäten an, um anspruchsvolle Kunden zu verwöhnen und kulinarische Genüsse zu bieten. **
Was sind typische Delikatessen und Spezialitäten, die zur Feinkost gehören?
Zu den typischen Delikatessen und Spezialitäten, die zur Feinkost gehören, zählen Trüffel, Kaviar und Foie Gras. Diese hochwertigen und exquisiten Lebensmittel gelten als Luxusprodukte und werden oft zu besonderen Anlässen genossen. Feinkost umfasst auch hochwertige Fleisch- und Käsesorten, sowie feine Öle, Gewürze und Süßwaren. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuergesetz:
-
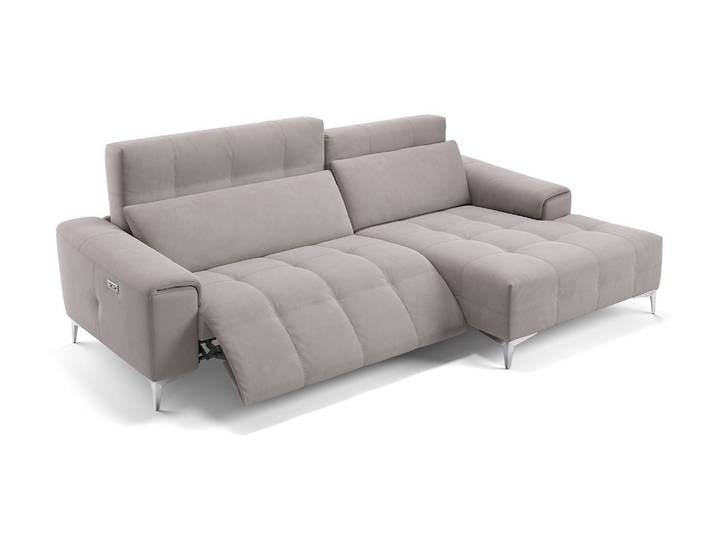
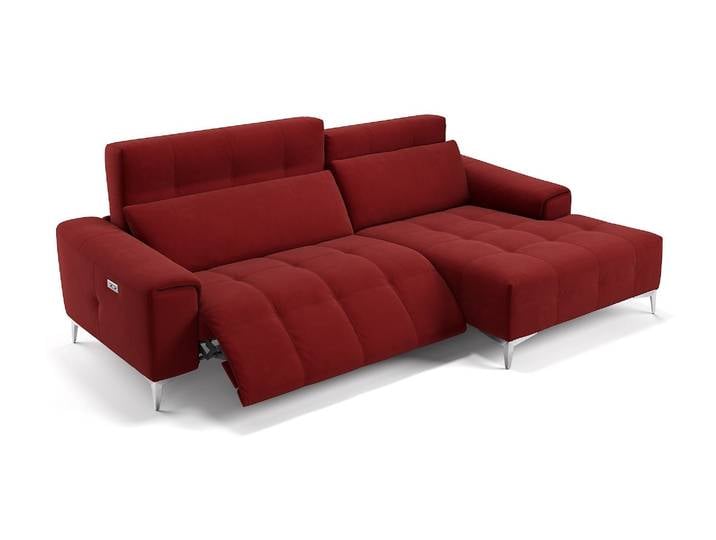
Stoff Ecksofa SALENTO hochwertig & edel Polsterecke Relaxfunktion<p>Das <strong>Stoff Ecksofa SALENTO</strong> vereint hochwertige Materialien mit einem edlen Design und ist die perfekte Wahl für entspannte Stunden in Deinem Wohnzimmer. Mit seinen kompakten Maßen von <strong>Breite: 217 cm, Tiefe: 100 cm, Höhe: 80 cm</strong> bietet dieses Sofa ausreichend Platz, um es sich bequem zu machen, ohne dabei zu viel Raum einzunehmen. Die <strong>elektrische Relaxfunktion</strong> sorgt dafür, dass Du jederzeit in eine bequeme Position wechseln kannst, um die Seele baumeln zu lassen.</p><p>Die Rückenlehnen sind optimal gestaltet, um Dir den nötigen Halt zu bieten, während Du Dich zurücklehnst und entspannst. Die <strong>weiche Formsprache</strong> des Korpus und die elegant geformten Füße verleihen der Polsterecke eine unwiderstehliche Ausstrahlung, die in jedes moderne Zuhause passt. Der Bezug aus hochwertigem Stoff sorgt nicht nur für ein angenehmes Sitzgefühl, sondern ist auch pflegeleicht und langlebig.</p><p>Das <strong>moderne Design</strong> des SALENTO Sofas macht es zu einem echten Blickfang in Deinem Wohnraum. Egal, ob Du es für gesellige Abende mit Freunden oder für entspannte Stunden alleine nutzt, dieses Ecksofa wird schnell zu Deinem Lieblingsplatz. Gönn Dir den Komfort und die Eleganz, die das Stoff Ecksofa SALENTO zu bieten hat.</p>4999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
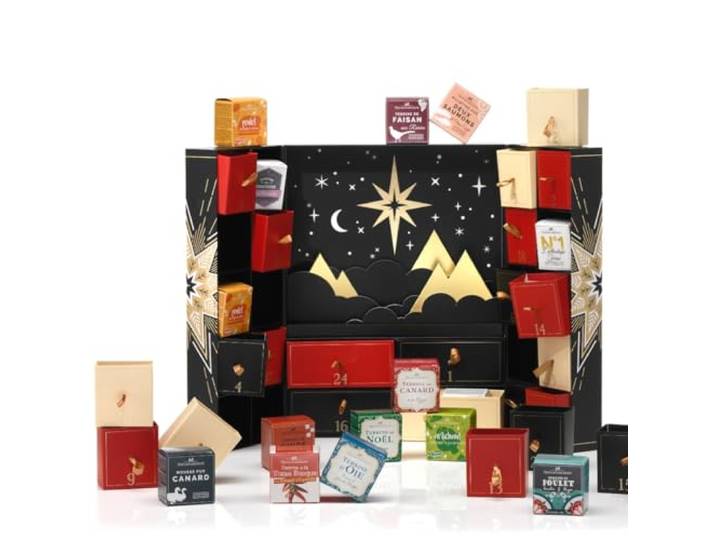
Gourmet-Adventskalender Frankreich 2026 Gascogne, Feinkost, Terrinen, Paté Entenleber, Wild, edle Süßigkeiten, Geschenk für Feinschmecker, Gourmets, Genießer, MännerGourmet-Adventskalender Frankreich 2026 Gascogne, Feinkost, Terrinen, Paté Entenleber, Wild, edle Süßigkeiten, Geschenk für Feinschmecker, Gourmets, Genießer, Männer. Der perfekte Adventskalender für Feinschmecker und Liebhaber der französischen Küche. Freuen Sie sich täglich auf eine neue Terrine oder Rillettes, ideal zum Genießen oder Verschenken! 24 exklusive Terrinen & Rillettes. Erleben Sie eine erlesene Auswahl an französischen Gourmet-Delikatessen, darunter Schweineterrine, Gänseterrine mit Birne und Trüffeljus und Fasanenterrine mit Weintrauben. Nur hochwertige Zutaten. Feinste Produkte wie Entenleber, Wildschweinfleisch, Trüffeljus und Armagnac sorgen für ein unvergleichliches Geschmackserlebnis. Vielseitige Geschmackskombinationen. Von Hühnerterrine mit gegrillten Paprika bis zu Wildschweinterrine mit Preiselbeeren – jede Spezialität begeistert durch einzigartige und authentische Aromen. Gourmet-Qualität aus Frankreich. Alle Produkte stammen aus der traditionsreichen französischen Manufakturen Ducs de Gascogne und bieten authentische Feinkost, die höchsten Ansprüchen gerecht wird. Perfekt als Geschenk oder einfach zum selbst genießen. Der Adventskalender hat 24 kleine Schubfächer und lässt sich einfach im nächsten Jahr nochmal füllen und verwenden Farbe:schwarz89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind typische Delikatessen, die zur Feinkost zählen?
Zu den typischen Delikatessen, die zur Feinkost zählen, gehören Trüffel, Kaviar und Foie Gras. Diese hochwertigen und exquisiten Lebensmittel gelten als Luxusprodukte und werden oft zu besonderen Anlässen genossen. Sie sind aufgrund ihres einzigartigen Geschmacks und ihrer aufwendigen Herstellung besonders begehrt. **
-
Was sind typische Delikatessen, die zur Feinkost zählen?
Zu den typischen Delikatessen, die zur Feinkost zählen, gehören Trüffel, Kaviar und Foie Gras. Diese hochwertigen und exquisiten Lebensmittel gelten als Luxusprodukte und werden oft zu besonderen Anlässen genossen. Sie sind aufgrund ihres besonderen Geschmacks und ihrer aufwendigen Herstellung sehr begehrt. **
-
Wie kann ich zu Hause Feinkost selbst zubereiten? Welche exotischen Delikatessen zählen zur Feinkost?
Zu Hause kannst du Feinkost selbst zubereiten, indem du hochwertige Zutaten verwendest, kreative Rezepte ausprobierst und auf die Präsentation achtest. Exotische Delikatessen, die zur Feinkost zählen, sind beispielsweise Trüffel, Kaviar, Safran, Kobe-Rindfleisch oder Foie Gras. Mit etwas Übung und Experimentierfreude kannst du auch zu Hause luxuriöse Feinkostgerichte zaubern. **
-
Welche besonderen Delikatessen und Spezialitäten gehören typischerweise zur Feinkost?
Zu den typischen Delikatessen und Spezialitäten der Feinkost gehören Trüffel, Kaviar, Foie Gras, hochwertige Käsesorten, eingelegte Oliven, luftgetrockneter Schinken und edle Weine. Diese Produkte zeichnen sich durch ihre hohe Qualität, ihren besonderen Geschmack und ihre aufwendige Herstellung aus. Feinkostläden bieten eine Auswahl an exklusiven und luxuriösen Lebensmitteln an, die oft als Delikatessen gelten. **
Ähnliche Suchbegriffe für Körperschaftsteuergesetz
-
Körperschaftsteuergesetz KommentarKörperschaftsteuergesetz Kommentar , Die Körperschaftsteuer gehört zu den deutschen Steuerarten, auf die europäisches Recht mit am stärksten durchschlägt. Zuletzt betroffen waren die Regelungen zur Zinsschranke (§ 4h EStG, § 8a KStG). Bis zum 31.12.2023 hatte der Gesetzgeber Zeit, die diesbezüglichen Vorgaben der ATAD-Richtlinie in deutsches Recht zu übertragen. Die Neuregelungen sind im Kreditzweitmarktförderungsgesetz enthalten, das am 1.1.2024 in Kraft getreten ist¿. Mit dem Wachstumschancengesetz, dass am 28.3.2024 in Kraft getreten ist, will der Gesetzgeber Körperschaften entlasten und Anreize zu Investitionen geben. Der Mössner/Seeger zählt seit 40 Jahre zu den Standard-Kommentaren zum Körperschaftsteuerrecht; als Mössner/Oellerich/Valta führt er diese Tradition nun in 6. Auflage als gebundener Kommentar mit unterjähriger Online-Aktualisierung fort und erläutert die Vorschriften des KStG verständlich und praxisgerecht. Zum einen besonders gestaltungsorientiert unterstützt Sie der Kommentar mit zahlreichen Praxishinweisen, Checklisten, Beispielen und Grafiken im Tagesgeschäft. Dank seiner wissenschaftlichen Tiefe trägt er zur Meinungs- und Lösungshilfe bei, was nicht zuletzt in der Zitierung durch Gerichte zum Ausdruck kommt.¿ Rechtsstand der Printauflage ist der 1.4.2024. Die Online-Version, die im Erwerb dieser Printausgabe enthalten ist, steht Ihnen bis zum Erscheinen der Folgeauflage mit ihren unterjährigen Online-Aktualisierungen und Zusatzinhalten zur Verfügung. Sie bleiben informiert, welche gravierenden Änderungen in Rechtsprechung und Verwaltungsmeinung es gibt und welche Gesetzesvorhaben anstehen. Die Änderungsdokumentation hilft Ihnen, die konkreten Aktualisierungen leicht nachzuverfolgen. Zudem ist die Online-Version mit zahlreichen weiterführenden Inhalten der NWB Datenbank verknüpft.¿ Inklusive Online-Version und "Frag den Kommentar!" KI Recherche. Mit "Frag den Kommentar!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: EU-steuerpolititscher Hintergrund. Erster Teil: Steuerpflicht. § 1 Unbeschränkte Steuerpflicht. § 1a Option zur Körperschaftsbesteuerung. § 2 Beschränkte Steuerpflicht. § 3 Abgrenzung der Steuerpflicht bei nichtrechtsfähigen Personenvereinigungen und Vermögensmassen sowie bei Realgemeinden. § 4 Betriebe gewerblicher Art von juristischen Personen des öffentlichen Rechts. § 5 Befreiungen. § 6 Einschränkung der Befreiung von Pensions-, Sterbe-, Kranken- und Unterstützungskassen. § 6a Einkommensermittlung bei voll steuerpflichtigen Unterstützungskassen. Zweiter Teil: Einkommen. Erstes Kapitel: Allgemeine Vorschriften. § 7 Grundlagen der Besteuerung. § 8 Ermittlung des Einkommens. § 8a Betriebsausgabenabzug für Zinsaufwendungen bei Körperschaften (Zinsschranke). § 8b Beteiligung an anderen Körperschaften und Personenvereinigungen. § 8c Verlustabzug bei Körperschaften. § 8d Fortführungsgebundener Verlustvortrag. § 9 Abziehbare Aufwendungen. § 10 Nichtabziehbare Aufwendungen. § 11 Auflösung und Abwicklung (Liquidation). § 12 Verlust oder Beschränkung der des Besteuerungsrechts der Bundesrepublik Deuschland. § 13 Beginn und Erlöschen der Steuerbefreiung. Zweiter Teil: Sondervorschriften für die Organschaft. Vorbemerkungen zu §§ 14 - 19 KStG. § 14 Aktiengesellschaft oder Kommanditgesellschaft auf Aktien als Organgesellschaft. § 15 Ermittlung des Einkommens bei Organschaft. § 16 Ausgleichszahlungen. § 17 Andere Kapitalgesellschaften als Organgesellschaft. § 18 (weggefallen). § 19 Steuerabzug bei Organträger. Drittes Kapitel: Sondervorschriften für Versicherungsunternehmen, Pensionsfonds und Bausparkassen. § 20 Schwankungsrückstellungen, Schadenrückstellungen. § 21 Beitragsrückerstattungen. § 21a Deckungsrückstellungen. § 21b (weggefallen). Viertes Kapitel: Sondervorschriften für Genossenschaften. § 22 Genossenschaftliche Rückvergütung. Dritter Teil: Tarif; Besteuerung bei ausländischen Einkunftsteilen. § 23 Steuersatz. § 24 Freibetrag für bestimmte Körperschaften. § 25 Freibetrag für Genossenschaften sowie Vereine, die Land- und Forstwirtschaft betreiben. § 26 Steuerermäßigung bei ausländischen Einkünften. Vierter Teil: Nicht in das Nennkapital geleistete Einlagen und Entstehung und Veranlagung. § 27 Nicht in das Nennkapital geleistete Einlagen. § 28 Umwandlung von Rücklagen in Nennkapital und Herabsetzung des Nennkapitals. § 29 Kapitalveränderungen bei Umwandlungen. § 30 Entstehung der Körperschaftsteuer. § 31 Steuererklärungspflicht, Veranlagung und Erhebung der Körperschaftsteuer. § 32 Sondervorschriften für den Steuerabzug. § 32a Erlass, Aufhebung oder Änderung von Steuerbescheiden bei verdeckter Gewinnausschüttung oder verdeckter Einlage. Fünfter Teil: Ermächtigungs- und Schlussvorschriften. § 33 Ermächtigungen. § 34 Schlussvorschriften. § 35 Sondervorschriften für Körperschaften, Personenbereinigungen oder Vermögensmassen in dem in Artikel 3 des Einigungsvertrages genannten Gebiet. Sechster Teil: Sondervorschriften für den Übergang vom Anrechnungsverfahren zum Halbeinkünfteverfahren. Vorbemerkungen zu §§ 36 - 40 KStG. § 36 Endbestände. § 37 Körperschaftsteuererhöhung. § 39 Einlagen der Anteilseigner und Sonderausweis. § 40 (weggefallen). , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Oellerich, Ingo~Valta, Matthias, Bearbeitung: Helm, Thorsten~Sternberg, Christian~Himmer, Klaus~Bischoff, Christian~Böhmer, Julian~Brocke, Klaus von~Müller, Thomas~Oellerich, Ingo~Geißer, Martin~Silberberg, Lilia, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., überarbeitete Auflage. Inklusive unterjähriger Online-Aktualisierung bis zum Erscheinen der Neuauflage, Keyword: Europäischer Binnenmarkt; Körperschaftsteuerrecht; Organschaft; Umwandlung; Übergangsvorschriften; Verdeckte Gewinnausschüttung; Zinsschranke; KStG; Körperschaftsteuer; Praktikerkommentar; Praxiskommentar; KöMoG; Optionsmodell, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Seitenanzahl: xxv, Seitenanzahl: 2321, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 2400 Blätter, Länge: 242, Breite: 181, Höhe: 62, Gewicht: 2064, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000077440001 V14550-978-3-482-643- B0000077440002 V14550-978-3-482-643-2,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Walker, Martin: DelikatessenDelikatessen , Der vierte Fall für Bruno, Chef de police , Direktstarter (DOL) > Motorstarter , Erscheinungsjahr: 201205, Produktform: Audio-CD, Titel der Reihe: Bruno, Chef de police#4#, Autoren: Walker, Martin, Vorleser: Steck, Johannes, Keyword: Bruno; Chef de police; Frankreich; Périgord, Fachschema: Englische Belletristik / Kriminalroman~Hörbuch / Kriminalroman, Fachkategorie: Kriminalromane und Mystery, Warengruppe: AUDIO/Belletristik/Kriminalromane, Fachkategorie: Thriller / Spannung, Sekunden: 582, Text Sprache: ger, Originalsprache: eng, UNSPSC: 85234920, Warenverzeichnis für die Außenhandelsstatistik: 85234920, Verlag: Diogenes Verlag AG, Verlag: Diogenes Verlag AG, Verlag: Diogenes, Länge: 134, Breite: 131, Höhe: 32, Gewicht: 242, Produktform: Audio-CD, Genre: Hörbücher, Genre: Hörbuch, Herkunftsland: DEUTSCHLAND (DE), Katalog: Gesamtkatalog, Katalog: LIB_MEDIEN, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Audio / Video, Unterkatalog: Hörbücher, Unterkatalog: Lagerartikel, WolkenId: 105642323,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stoff Ecksofa SALENTO hochwertig & edel Polsterecke Relaxfunktion<p>Das <strong>Stoff Ecksofa SALENTO</strong> vereint hochwertige Materialien mit einem edlen Design und ist die perfekte Wahl für gemütliche Stunden in Deinem Wohnzimmer. Mit seinen kompakten Maßen von <strong>Breite: 217 cm, Tiefe: 100 cm, Höhe: 80 cm</strong> bietet dieses Sofa ausreichend Platz, um sich bequem zurückzulehnen und zu entspannen. Die ideale Rückenlehnenhöhe sorgt dafür, dass Du die Seele baumeln lassen kannst, während die weiche Formsprache des Korpus und die elegant geformten Füße dem Sofa eine unwiderstehliche Ausstrahlung verleihen.</p><p>Die <strong>elektrische Relaxfunktion</strong> macht die Polsterecke zu einem echten Highlight. Sie ermöglicht es Dir, die Sitzposition individuell anzupassen und so noch mehr Komfort zu genießen. Egal, ob Du einen Filmabend planst oder einfach nur entspannen möchtest, das SALENTO Sofa bietet Dir ein unvergleichliches Sitzgefühl über die gesamte Fläche.</p><p>Der moderne Stil des Ecksofas passt sich mühelos verschiedenen Einrichtungsstilen an und wird schnell zum Mittelpunkt Deines Wohnraums. Der hochwertige Stoffbezug sorgt nicht nur für eine ansprechende Optik, sondern auch für eine angenehme Haptik. Gönn Dir das <strong>Stoff Ecksofa SALENTO</strong> und erlebe, wie es Deinen Wohnraum in eine Oase der Entspannung verwandelt.</p>4999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stoff Ecksofa SALENTO hochwertig & edel Polsterecke Relaxfunktion<p>Das <strong>Stoff Ecksofa SALENTO</strong> vereint hochwertige Materialien mit einem edlen Design und ist die perfekte Wahl für entspannte Stunden in Deinem Wohnzimmer. Mit seinen kompakten Maßen von <strong>Breite: 217 cm, Tiefe: 100 cm, Höhe: 80 cm</strong> bietet dieses Sofa ausreichend Platz, um es sich bequem zu machen, ohne dabei zu viel Raum einzunehmen. Die <strong>elektrische Relaxfunktion</strong> sorgt dafür, dass Du jederzeit in eine bequeme Position wechseln kannst, um die Seele baumeln zu lassen.</p><p>Die Rückenlehnen sind optimal gestaltet, um Dir ein angenehmes Sitzgefühl zu bieten. Die <strong>Sitzhöhe von 43 cm</strong> und die <strong>Sitztiefe von 56 cm</strong> tragen dazu bei, dass Du auch bei längeren Sitzungen höchsten Komfort genießen kannst. Das elegante Design wird durch die geschmackvoll geformten Füße und die weiche Formsprache des Korpus unterstrichen, was das Ecksofa zu einem echten Blickfang in Deinem Wohnraum macht.</p><p>Der moderne Stil des SALENTO Sofas passt sich mühelos verschiedenen Einrichtungsstilen an und verleiht Deinem Zuhause eine einladende Atmosphäre. Gönn Dir das luxuriöse Gefühl, das dieses Sofa bietet, und genieße die Kombination aus Funktionalität und Ästhetik in Deinem Wohnbereich.</p>4999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind typische Delikatessen, die als Feinkost angesehen werden?
Trüffel, Kaviar und Foie Gras gelten als typische Delikatessen in der Feinkost. Diese hochwertigen und oft teuren Lebensmittel werden aufgrund ihres exquisiten Geschmacks und ihrer aufwendigen Herstellung geschätzt. Sie werden häufig als Luxusprodukte angesehen und in gehobenen Restaurants oder Feinkostläden angeboten. **
-
Welche internationalen Delikatessen sind besonders teuer und exklusiv?
Trüffel aus Italien und Frankreich gelten als eine der teuersten Delikatessen der Welt aufgrund ihres seltenen Vorkommens und aufwendigen Ernteprozesses. Beluga-Kaviar aus dem Kaspischen Meer ist ebenfalls sehr exklusiv und teuer aufgrund der aufwendigen Gewinnung und des hohen Preises pro Kilogramm. Kobe-Rindfleisch aus Japan ist aufgrund seiner außergewöhnlichen Qualität und des aufwendigen Aufzuchtprozesses eine der teuersten und exklusivsten Delikatessen der Welt. **
-
Was sind typische Delikatessen und Spezialitäten, die zur Feinkost zählen?
Zu den typischen Delikatessen und Spezialitäten, die zur Feinkost zählen, gehören Trüffel, Kaviar, Foie Gras, Serrano-Schinken, Olivenöl extra vergine, exotische Gewürze und handgemachte Schokolade. Diese hochwertigen und oft teuren Produkte werden aufgrund ihres einzigartigen Geschmacks und ihrer aufwendigen Herstellung als Luxuslebensmittel angesehen. Feinkostläden und Gourmet-Restaurants bieten eine Vielzahl dieser Spezialitäten an, um anspruchsvolle Kunden zu verwöhnen und kulinarische Genüsse zu bieten. **
-
Was sind typische Delikatessen und Spezialitäten, die zur Feinkost gehören?
Zu den typischen Delikatessen und Spezialitäten, die zur Feinkost gehören, zählen Trüffel, Kaviar und Foie Gras. Diese hochwertigen und exquisiten Lebensmittel gelten als Luxusprodukte und werden oft zu besonderen Anlässen genossen. Feinkost umfasst auch hochwertige Fleisch- und Käsesorten, sowie feine Öle, Gewürze und Süßwaren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.